Qual o melhor banco para financiar energia solar? Compare os 4 caminhos
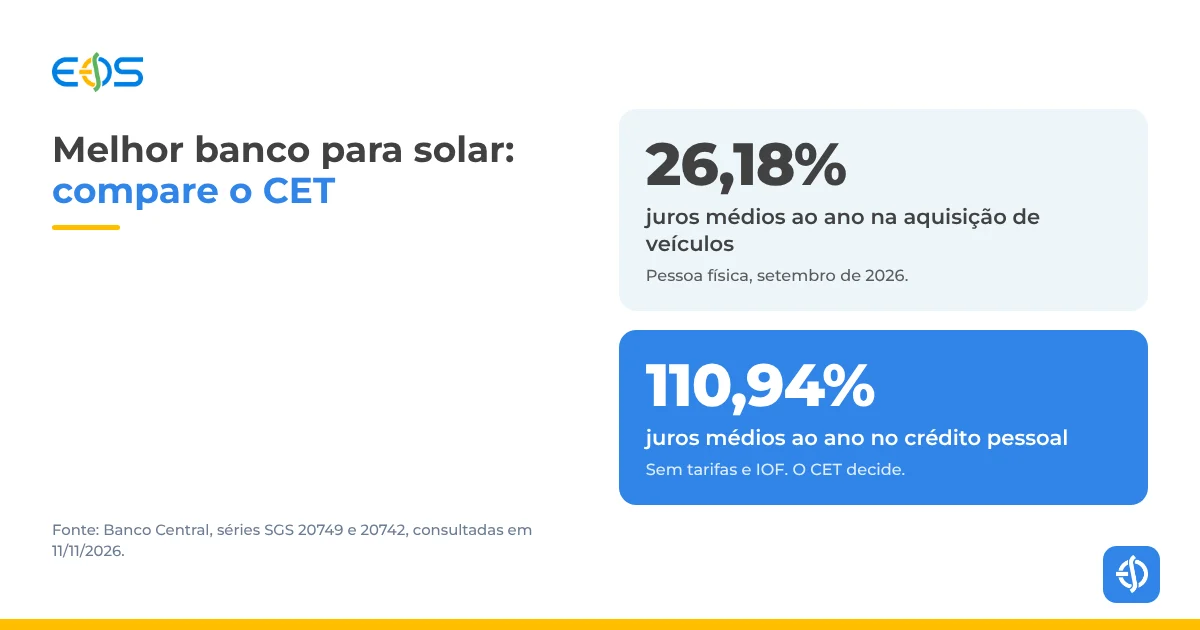
Banco, cooperativa, banco regional ou fintech pelo integrador: o melhor caminho para financiar energia solar é o que tem o menor CET para o seu prazo e cobre o projeto inteiro. Em setembro de 2026, os juros médios do Banco Central iam de 26% ao ano no financiamento de veículos a 111% no crédito pessoal, por isso a modalidade pesa tanto quanto o nome do banco.
O melhor banco para financiar energia solar é o de menor CET no seu prazo. Há crédito solar de 72 a 120 meses, e o crédito pessoal custa mais: compare o CET, não o nome.
CET é o Custo Efetivo Total: juros, tarifas, seguros e IOF somados. Quem pesquisa "qual o melhor banco para financiar energia solar" encontra listas de nomes. Este guia faz outra coisa: separa os quatro caminhos que existem no Brasil, mostra o que cada um costuma pedir e dá a lista do que comparar antes de assinar. Não traz taxa de nenhuma instituição, porque a taxa depende da análise de crédito de cada cliente.
Em resumo
- Há quatro caminhos: banco de varejo, cooperativa de crédito, banco de desenvolvimento regional e fintech de crédito no fechamento com o integrador.
- A modalidade muda o custo. Em setembro de 2026, os juros médios foram de 26,18% ao ano na aquisição de veículos, 106,45% na aquisição de outros bens e 110,94% no crédito pessoal não consignado (Banco Central).
- Compare pelo CET, no mesmo prazo, com o projeto inteiro dentro do valor financiado.
Integrador, distribuidor fotovoltaico ou marketplace de equipamentos solares: ofereça crédito direto da Eos no fechamento e tire o cliente da peregrinação entre bancos.
Por que a modalidade pesa mais que o nome do banco?
Porque o mesmo cliente paga juros muito diferentes conforme o tipo de crédito que contrata. O Banco Central publica todo mês os juros médios do crédito com recursos livres para pessoas físicas, e a distância entre as modalidades é grande.
| Modalidade (pessoa física) | Juros médios em setembro de 2026 |
|---|---|
| Aquisição de veículos | 26,18% ao ano |
| Aquisição de outros bens | 106,45% ao ano |
| Crédito pessoal não consignado | 110,94% ao ano |
Fonte: Banco Central, séries 20749, 20750 e 20742 do Sistema Gerenciador de Séries Temporais, consultadas em 11/11/2026. São médias de mercado de juros, sem tarifas, seguros e IOF, e não são a taxa de nenhuma instituição.
A lição prática: usar o limite do crédito pessoal ou do cartão para pagar o sistema solar costuma ser o caminho mais caro. Uma linha feita para o sistema, com prazo longo e o equipamento como finalidade, tende a custar menos. O guia sobre CET, juros e parcelas explica o que entra no custo total.
Quais são os 4 caminhos para financiar energia solar?
1. Banco de varejo. É o caminho mais conhecido: o cliente procura o banco onde tem conta. Alguns bancos têm linha própria para energia solar; outros oferecem crédito pessoal ou CDC genérico. Antes de aceitar, pergunte qual é a modalidade, porque ela muda o custo, como mostra a tabela acima.
2. Cooperativa de crédito. As cooperativas têm linhas próprias para energia solar, em geral só para associados. O Sicredi financia equipamentos solares de associados em até 120 meses. Uma cooperativa do Sicoob, a Sicoob Inova, anuncia até 100% do projeto, com instalação, em até 72 meses e até 180 dias para a primeira parcela. As condições variam de uma cooperativa para outra, e é preciso se associar antes.
3. Banco de desenvolvimento regional. Em algumas regiões, há recursos de fundos constitucionais. O Banco do Nordeste usa o FNE para financiar energia solar de pessoas físicas na sua área de atuação. Segundo o banco, o cliente procura uma agência, faz o cadastro e apresenta a conta de energia, e o valor médio dos projetos residenciais fica perto de R$ 40 mil (Diario de Pernambuco, 20/01/2026). Vale conferir se a cidade está na área de atuação e quanto tempo o processo leva na agência.
4. Fintech de crédito no fechamento com o integrador. Nesse caminho, o crédito chega com a proposta do sistema. O integrador parceiro simula a parcela na visita, o cliente envia os documentos pelo celular e a contratação é digital. A Eos atua assim, com o crédito integrado à proposta do parceiro. Como em qualquer caminho, o contrato informa a instituição que o emite. A aprovação depende da análise de crédito de cada cliente, como em qualquer instituição. O guia sobre como o integrador oferece crédito Eos no fechamento mostra o passo a passo.
Vende sistemas solares, baterias de armazenamento ou carregadores de veículos elétricos? Cadastre sua empresa e simule o crédito do cliente na própria visita.
O que comparar entre as propostas?
Sete pontos, nesta ordem:
- CET anual e indexador. O CET é o custo total, com juros, tarifas, seguros e IOF. Compare propostas sempre pelo CET, não só pela taxa de juros. Se a taxa for atrelada a um índice, como o CDI, o CET não capta a variação futura do índice: pergunte qual é o indexador e compare cenários.
- Mesmo prazo e total a pagar. Parcela menor em prazo maior não é crédito mais barato. Compare 60 meses com 60 meses e some o total das parcelas, porque carência e calendário de pagamento mudam esse total.
- O que está financiado. Equipamentos, instalação, projeto e homologação na distribuidora. Uma proposta que cobre só os equipamentos deixa uma conta a pagar à vista.
- Carência. Quanto tempo até a primeira parcela, e se os juros correm nesse período.
- Garantias e exigências. Conta na instituição, associação, seguro obrigatório ou alienação de bens.
- Quitação antecipada. O Código de Defesa do Consumidor garante o desconto proporcional dos juros. O guia sobre quitação antecipada mostra a conta.
- Quem emite e quem resolve depois. Qual instituição emite o contrato e quem o cliente procura se a instalação atrasar ou o sistema gerar menos que o previsto.
Para simular a parcela com os seus números, veja como simular o financiamento solar. O guia completo de financiamento de energia solar traz o caminho inteiro, do dimensionamento à instalação.
Perguntas frequentes
Qual o melhor banco para financiar energia solar?
Não existe um banco melhor para todo mundo. O melhor caminho é o que tem o menor Custo Efetivo Total (CET) para o prazo que cabe no seu orçamento e que cobre o projeto inteiro, com equipamentos, instalação e homologação. Peça o CET por escrito em pelo menos duas propostas e compare no mesmo prazo.
Quais instituições financiam energia solar no Brasil?
Bancos de varejo, cooperativas de crédito, bancos de desenvolvimento regional e fintechs de crédito que atendem pelo integrador. Exemplos públicos: o Sicredi financia sistemas solares de associados em até 120 meses, uma cooperativa do Sicoob anuncia até 100% do projeto em até 72 meses, e o Banco do Nordeste usa recursos do FNE para pessoas físicas na sua área de atuação.
Crédito pessoal serve para financiar energia solar?
Serve, mas costuma custar mais. Em setembro de 2026, os juros médios do crédito pessoal não consignado foram de 110,94% ao ano, segundo o Banco Central. Uma linha específica para o sistema solar tende a ter prazo maior e custo menor. Compare sempre pelo CET.
O que comparar além da taxa de juros?
O CET, o indexador da taxa, o prazo e o total a pagar, a carência para a primeira parcela, o que entra no valor financiado (instalação, projeto e homologação), as garantias pedidas, o custo de quitar antes do prazo, a instituição que emite o contrato e quem resolve um problema depois da instalação.
Conclusão
A pergunta certa não é qual banco, e sim qual proposta tem o menor CET no prazo que cabe no orçamento, com o projeto inteiro dentro. Banco de varejo, cooperativa, banco regional e fintech no fechamento podem servir; a modalidade e o CET decidem.
Para o integrador, oferecer o crédito junto da proposta tira o cliente da peregrinação entre bancos. Para oferecer crédito direto no fechamento, cadastre sua empresa como parceira da Eos ou fale com um especialista.
É integrador, distribuidor fotovoltaico ou marketplace de equipamentos solares? Cadastre sua empresa como parceira da Eos e ofereça crédito direto para sistemas solares no fechamento.
Fontes
- Banco Central do Brasil, Sistema Gerenciador de Séries Temporais, séries 20749 (aquisição de veículos), 20750 (aquisição de outros bens) e 20742 (crédito pessoal não consignado), taxa média de juros do crédito com recursos livres para pessoas físicas, referência setembro de 2026, consultado em 11/11/2026, https://dadosabertos.bcb.gov.br/dataset/20750-taxa-media-de-juros-das-operacoes-de-credito-com-recursos-livres---pessoas-fisicas---aquisica
- Sicredi, "Financiamento para energia solar", consultado em 11/11/2026, https://www.sicredi.com.br/site/credito/para-voce/financiamento-para-energia-solar/
- Sicoob Inova, "Financiamento para energia solar", consultado em 11/11/2026, https://www.sicoob.com.br/web/sicoobinova/credito-voce/-/asset_publisher/WNFz1XbapGwh/content/financiamento-para-energia-solar
- Diario de Pernambuco, "Banco do Nordeste destina recursos do FNE para financiamento de energia solar para pessoa física", 20/01/2026, consultado em 11/11/2026, https://www.diariodepernambuco.com.br/economia/2026/01/11705727-banco-do-nordeste-destina-recursos-do-fne-para-financiamento-de-energia-solar-para-pessoa-fisica.html
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 52, § 2º, https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm