Black Friday no solar: o que o integrador pode prometer no crédito
Na Black Friday de 27 de novembro de 2026, a parcela vira o número principal do anúncio solar. O Código de Defesa do Consumidor diz o que precisa aparecer ao lado dela, como o CET e a validade da oferta, e o que não pode ser sugerido. Veja como o integrador monta a campanha sem promessa.
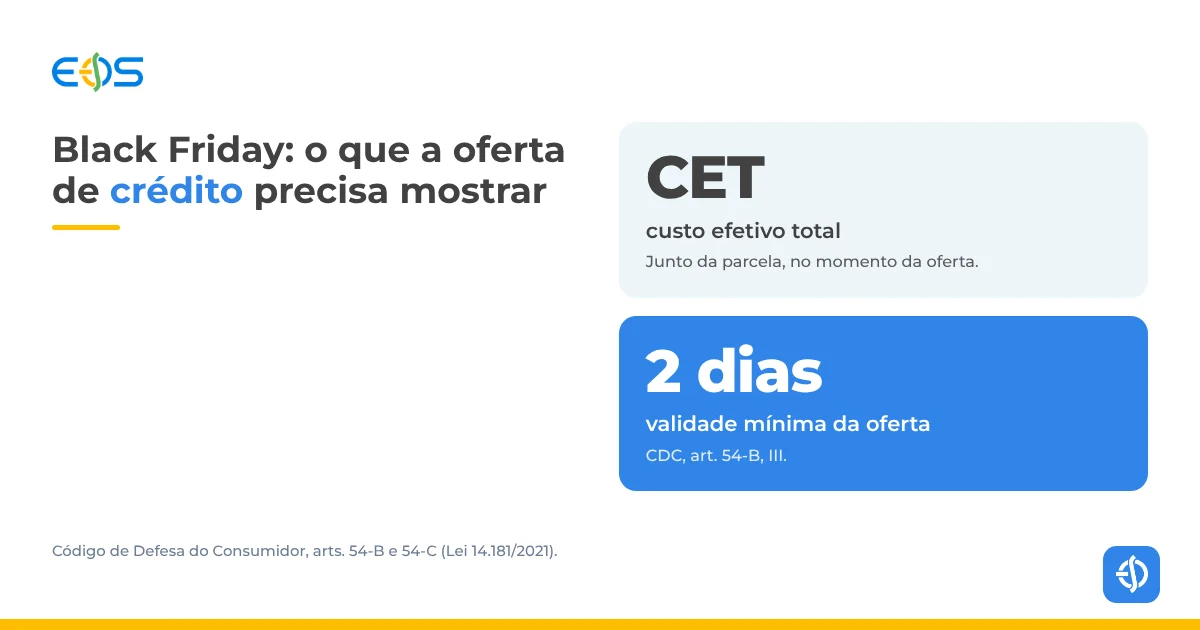
Na Black Friday de 27 de novembro, as parcelas viram o número principal do anúncio solar. O CDC diz o que precisa aparecer ao lado delas.
Para o integrador, o risco não está no desconto, está na frase que acompanha a parcela. Desde a Lei 14.181, de 2021, o Código de Defesa do Consumidor tem regras específicas para a oferta de crédito: o que ela precisa informar e o que ela não pode sugerir. Este guia traduz essas regras para o anúncio, a proposta e a conversa de fechamento.
Em resumo
- A Black Friday de 2026 cai na sexta-feira, 27 de novembro. No solar, a campanha costuma anunciar parcela, e anunciar parcela é fazer oferta de crédito.
- O anúncio de parcela precisa trazer, no momento da oferta, o CET, a taxa efetiva mensal de juros, os encargos de atraso, o valor das prestações e a validade da oferta, de no mínimo 2 dias (CDC, art. 54-B).
- O CDC proíbe sugerir que o crédito sai sem consulta aos serviços de proteção ao crédito, esconder os custos e pressionar o cliente a contratar (art. 54-C).
É integrador ou distribuidor fotovoltaico? Ofereça na Black Friday o crédito direto da Eos, com simulação e contratação digitais e as condições completas na proposta.
Quando é a Black Friday de 2026 e por que ela envolve crédito?
A Black Friday de 2026 é na sexta-feira, 27 de novembro, a última sexta-feira do mês. Na venda de energia solar, a campanha raramente anuncia só o preço: o cliente compara a parcela do sistema com a conta de luz, e por isso a parcela vira o número do anúncio.
Quando o anúncio mostra parcela, ele faz uma oferta de crédito, e o CDC tem regras próprias para isso. O art. 52, de 1990, já pedia preço à vista, juros, número de prestações e soma total a pagar. A Lei 14.181, de 1º de julho de 2021, conhecida como lei do superendividamento, acrescentou dois artigos que mudam o anúncio: o 54-B, sobre o que informar, e o 54-C, sobre o que não sugerir.
O que o anúncio de parcela precisa informar?
Precisa informar o que permite ao cliente saber quanto o crédito custa de verdade. O art. 54-B diz que, no fornecimento de crédito e na venda a prazo, o fornecedor ou o intermediário deve informar o consumidor, de forma prévia e adequada, no momento da oferta:
| O que informar | Base no CDC | Como aparece no anúncio |
|---|---|---|
| Custo efetivo total (CET) e os seus elementos | art. 54-B, I | "CET de [x]% ao mês" |
| Taxa efetiva mensal de juros | art. 54-B, II | "Juros de [y]% ao mês" |
| Juros de mora e encargos por atraso | art. 54-B, II | Na página da oferta e na proposta |
| Valor e número das prestações | art. 54-B, III, e art. 52, IV | "[n] parcelas mensais de R$ [valor]" |
| Validade da oferta, de no mínimo 2 dias | art. 54-B, III | "Condição válida até [data]" |
| Nome e endereço de quem oferece, inclusive o eletrônico | art. 54-B, IV | Rodapé do anúncio |
| Direito de quitar antes, sem ônus | art. 54-B, V, e art. 52, § 2º | Na página da oferta e na proposta |
| Preço à vista e soma total a pagar | art. 52, I e V | "R$ [preço] à vista ou [n] x R$ [valor]" |
O CET é o número que mais some dos anúncios, e é o que mais importa: ele soma juros, tarifas, tributos e seguros do crédito. Para explicar a diferença ao cliente, use o guia CET, juros e parcelas.
Em peças curtas, como um card de rede social, traga no próprio card a parcela, o número de parcelas, o CET e a validade, e deixe o restante a um clique, na página da oferta. Em caso de dúvida sobre o formato, consulte o seu jurídico.
O que o CDC proíbe sugerir na oferta de crédito?
O art. 54-C proíbe, de forma expressa ou implícita, em anúncio ou na conversa de venda:
- indicar que o crédito pode ser contratado sem consulta a serviços de proteção ao crédito ou sem avaliação da situação financeira do consumidor;
- ocultar ou dificultar a compreensão dos ônus e dos riscos do crédito ou da venda a prazo;
- assediar ou pressionar o consumidor a contratar, com atenção especial a idosos, analfabetos, doentes e pessoas em situação de vulnerabilidade agravada, ou quando a contratação envolve prêmio;
- condicionar o atendimento do consumidor à desistência de ações judiciais, ao pagamento de honorários advocatícios ou a depósitos judiciais.
Na prática, algumas frases comuns de campanha contrariam essas regras. A tabela mostra como trocá-las:
| Em vez de | Problema | Use |
|---|---|---|
| "Aprovação garantida" | Promete um resultado que depende da análise de crédito | "Simule e veja a sua condição" |
| "Sem consulta ao SPC ou ao Serasa" | Proibido pelo art. 54-C, II | "Análise de crédito digital" |
| "Parcela que cabe no bolso", sem CET | Esconde o custo do crédito (art. 54-C, III) | "[n] x R$ [valor], CET de [x]% ao mês" |
| "Juros zero", sem CET | O CET inclui tarifas, tributos e seguros, além dos juros | "Juros de [y]% e CET de [x]% ao mês" |
| "Só hoje" para fechar o crédito | Pressiona o cliente (art. 54-C, IV) e a oferta precisa valer ao menos 2 dias (art. 54-B, III) | "Condição válida até [data]" |
Como montar a campanha de Black Friday sem promessa?
Separando o que é desconto do que é crédito, e mostrando o crédito por inteiro. Um roteiro em seis passos:
- Separe desconto de crédito. O desconto no preço à vista é decisão do integrador. A condição de parcela vem da proposta de crédito e muda conforme a análise de cada cliente.
- Anuncie a parcela como exemplo, com premissas. Valor do sistema, número de parcelas, CET e validade aparecem juntos.
- Dê validade de pelo menos 2 dias à condição anunciada, como pede o art. 54-B.
- Troque urgência por clareza. Em vez de "só hoje", diga até quando a condição vale.
- Simule com o cliente na visita. A condição real depende da análise de crédito, e a simulação mostra a parcela antes da decisão.
- Compare a parcela com a conta média de 12 meses, não com a conta de um mês só. O guia da bandeira verde de novembro mostra por que a conta do ano é a que importa.
Quer levar a simulação para a visita da Black Friday? Cadastre sua empresa e ofereça o crédito da Eos na mesma conversa da proposta.
Quem responde pela oferta: o integrador ou quem concede o crédito?
O art. 54-B fala em fornecedor ou intermediário. Quando o integrador apresenta a parcela ao cliente, ele está na ponta da oferta e precisa mostrar as condições completas, não só o valor da parcela.
Na prática, as condições do crédito vêm da proposta da Eos, e o anúncio e a conversa de venda ficam com o integrador. Os dois lados precisam contar a mesma história: parcela, CET e validade iguais aos da proposta. Este guia é informativo e não substitui orientação jurídica.
Perguntas frequentes
Quando é a Black Friday de 2026?
Na sexta-feira, 27 de novembro de 2026, a última sexta-feira de novembro. Muitas empresas estendem as ofertas pelo mês inteiro, e as regras de oferta de crédito do Código de Defesa do Consumidor valem para toda a campanha.
O que um anúncio de parcela precisa informar?
Desde a Lei 14.181, de 2021, o CDC pede que a oferta informe, no momento da oferta, o custo efetivo total (CET), a taxa efetiva mensal de juros, os juros de mora e os encargos por atraso, o valor das prestações, a validade da oferta, de no mínimo 2 dias, o nome e o endereço de quem oferece o crédito e o direito de quitar antes sem ônus (art. 54-B).
Pode anunciar que o crédito sai sem consulta ao SPC ou ao Serasa?
Não. O art. 54-C do CDC proíbe, na oferta de crédito, indicar que a contratação pode ser concluída sem consulta a serviços de proteção ao crédito ou sem avaliação da situação financeira do consumidor.
O integrador responde pelas informações da oferta de crédito?
O art. 54-B do CDC atribui o dever de informar ao fornecedor ou ao intermediário. Na prática, quem apresenta a parcela ao cliente precisa mostrar as condições completas da proposta de crédito, com o CET, e não só o valor da parcela. Este guia é informativo e não substitui orientação jurídica.
Conclusão
Na Black Friday, a parcela vende, e é justamente por isso que ela precisa vir acompanhada: CET, número de parcelas, encargos e validade de pelo menos 2 dias. Frases como "aprovação garantida" ou "sem consulta" não ajudam a fechar e expõem a empresa.
O integrador que anuncia a condição completa ganha um argumento a mais: transparência. Para oferecer crédito direto no fechamento, com simulação e contratação digitais, cadastre sua empresa como parceira ou fale com um especialista.
É integrador, distribuidor fotovoltaico ou marketplace de equipamentos solares? Cadastre sua empresa como parceira da Eos e ofereça crédito direto no fechamento.
Fontes
- Câmara dos Deputados, Legislação Informatizada, Lei nº 14.181, de 1º de julho de 2021, publicação original, com os arts. 54-B e 54-C incluídos no Código de Defesa do Consumidor, consultado em 03/11/2026, https://www2.camara.leg.br/legin/fed/lei/2021/lei-14181-1-julho-2021-791536-publicacaooriginal-163126-pl.html
- Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor), art. 52, texto compilado, https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm